Tiền mặt của hộ kinh doanh: nhìn trước vài tuần để khỏi hụt
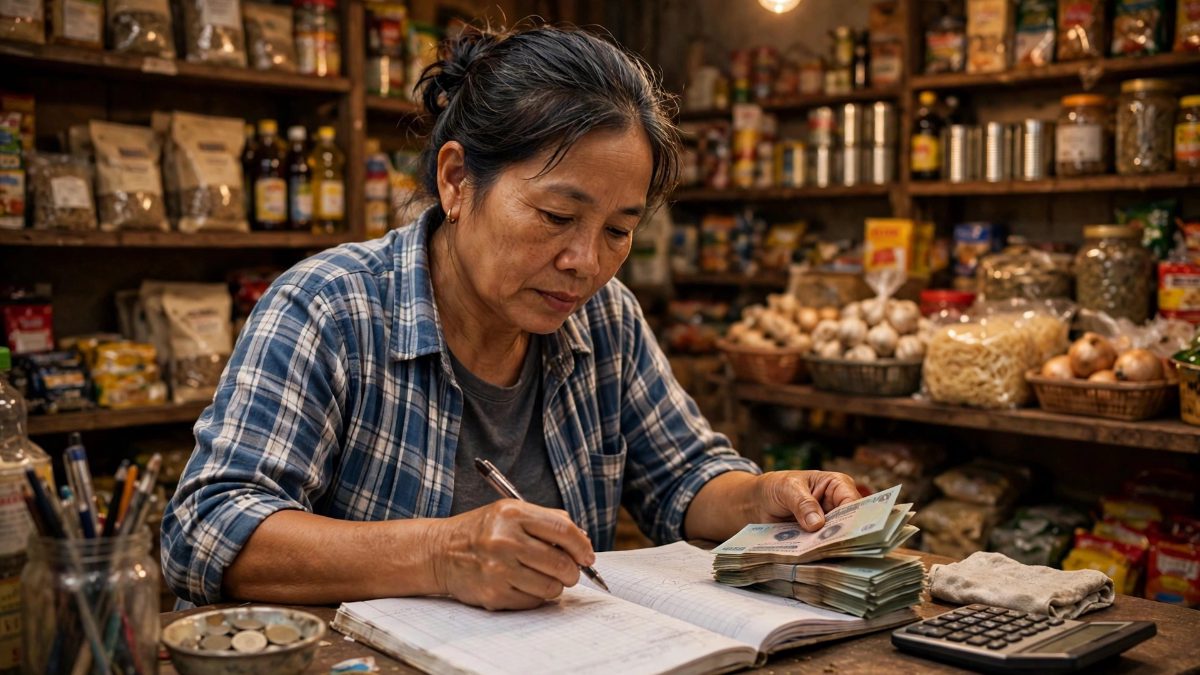
Hộ kinh doanh thường không thiếu khách, mà thiếu tiền mặt đúng lúc. Quản lý dòng tiền không phải là kế toán phức tạp, mà là thói quen nhìn trước vài tuần để biết tiền sẽ đi đâu, về đâu.
Có một tình huống mà rất nhiều hộ kinh doanh từng gặp: hàng bán chạy, khách đông, sổ sách ghi lãi, nhưng trong két không còn đủ tiền để trả nhà cung cấp vào cuối tuần. Nghịch lý ấy có một cái tên rất quen thuộc trong giới kinh doanh: thiếu dòng tiền. Doanh thu là con số trên giấy, dòng tiền là tiền thật trong tay, và hai thứ ấy không phải lúc nào cũng đi cùng nhau. Một hộ kinh doanh có thể làm ăn có lãi mà vẫn rơi vào khó khăn, chỉ vì tiền về chậm hơn tiền đi, dù chỉ vài ngày.
Nguyên nhân đầu tiên thường nằm ở công nợ. Bán hàng cho khách quen, cho nợ vài ngày, vài tuần, là chuyện bình thường trong kinh doanh nhỏ. Nhưng khi nhiều khoản nợ cộng lại, và không ai theo dõi xem khoản nào đã tới hạn, khoản nào đã quá hạn, thì tiền của hộ kinh doanh đang nằm trong túi người khác, trong khi chi phí của chính mình vẫn phải trả đúng hạn. Một cuốn sổ công nợ đơn giản, ghi rõ ai nợ bao nhiêu, từ khi nào, hẹn trả khi nào, là công cụ quản lý dòng tiền hiệu quả nhất mà một hộ kinh doanh có thể có. Không cần phần mềm, chỉ cần một cuốn sổ được cập nhật đều đặn, và một thói quen nhắc nợ đúng hẹn, một cách lịch sự nhưng kiên quyết.
Nguyên nhân thứ hai là tồn kho. Hàng tồn kho là tiền bị đóng băng trên kệ. Nhập nhiều hàng vì giá tốt, vì sợ hết hàng, vì nhà cung cấp khuyến mãi, nghe thì hợp lý, nhưng nếu hàng không bán được nhanh, số tiền ấy sẽ nằm im trong khi tiền thuê mặt bằng, tiền điện nước và tiền lương vẫn phải trả. Một hộ kinh doanh khôn ngoan thường nhập hàng theo chu kỳ ngắn, theo dõi mặt hàng nào bán chạy, mặt hàng nào chậm, và điều chỉnh lượng nhập cho sát với nhu cầu thật. Việc này đòi hỏi sự kiên nhẫn, bởi nhập ít có thể hết hàng đôi lần, nhưng nhập nhiều mà hàng nằm lại thì thiệt hại lớn hơn nhiều.
Nguyên nhân thứ ba là sự lẫn lộn giữa tiền của hộ kinh doanh và tiền của gia đình. Khi tiền bán hàng và tiền sinh hoạt nằm chung một chỗ, rất khó biết hộ kinh doanh thật sự còn bao nhiêu tiền để xoay vòng. Một khoản chi cho gia đình, tưởng là nhỏ, có thể chính là khoản khiến hộ kinh doanh thiếu tiền trả nhà cung cấp vào cuối tháng. Cách làm đơn giản là tách riêng, dù chỉ là hai ví, hai tài khoản, hay hai ngăn kéo khác nhau. Mỗi tuần, hộ kinh doanh rút ra một khoản cố định cho gia đình, và phần còn lại ở lại trong quỹ kinh doanh. Sự tách bạch ấy không làm cho gia đình thiếu thốn hơn, nó chỉ giúp cả hai bên biết rõ giới hạn của mình.
Để quản lý dòng tiền, hộ kinh doanh nên có một bảng dự báo đơn giản cho vài tuần tới: tuần này, tiền sẽ về từ những nguồn nào, và tiền sẽ đi cho những khoản nào. Bảng dự báo không cần chính xác tuyệt đối, nó chỉ cần cho thấy những tuần nào tiền về ít mà tiền đi nhiều, để chủ hộ có thời gian chuẩn bị trước. Khi đã nhìn thấy trước một tuần khó khăn, người ta có thể thu nợ sớm hơn, nhập hàng ít hơn, hoặc thỏa thuận với nhà cung cấp về thời hạn thanh toán. Khi không nhìn thấy trước, tuần khó khăn ấy sẽ ập tới như một bất ngờ, và mọi quyết định lúc đó đều vội vàng, đắt đỏ.
Cuối cùng, hãy giữ một khoản dự phòng cho những việc không lường trước. Một thiết bị hỏng, một đợt hàng bị trả lại, một tháng bán chậm vì thời tiết, đều là những việc có thể xảy ra với bất kỳ hộ kinh doanh nào. Khoản dự phòng không cần lớn, chỉ cần đủ để hộ kinh doanh vượt qua một hai tuần khó khăn mà không phải vay nóng với lãi suất cao. Xây dựng khoản dự phòng này cần thời gian, nhưng một khi đã có, nó mang lại một sự yên tâm rất lớn. Quản lý dòng tiền, suy cho cùng, không phải là làm cho hộ kinh doanh giàu lên nhanh chóng, mà là làm cho nó sống sót qua những tuần khó khăn, để còn có cơ hội bán hàng vào những tuần thuận lợi tiếp theo.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Chia lương theo tuần: Cách đơn giản để không 'cháy túi' trước kỳ lương sau
Nhiều người nhận lương đầu tháng, tiêu thoải mái hai tuần đầu, rồi chật vật hai tuần cuối. Chia tiền theo tuần, mỗi tuần một khoản cố định, là cách đơn giản để tiền không bao giờ hết trước lương.
Ngân hàng Nhà nước mua USD hai lần mỗi tuần và thanh tra việc giảm lãi suất
Từ ngày 11/11, Ngân hàng Nhà nước mua USD giao ngay vào thứ Hai và thứ Tư hằng tuần ở mức 25.500 đồng, đồng thời yêu cầu thanh tra việc giảm lãi suất trong tháng 11.
Quản lý dòng tiền hộ kinh doanh nhỏ: tách tiền nhà và tiền hàng ra sao cho khỏi lẫn?
Nhiều hộ kinh doanh nhỏ phá sản không phải vì bán ế, mà vì tiền bán hàng và tiền nhà tiêu lẫn vào nhau đến mức không biết mình còn bao nhiêu vốn. Tách hai dòng tiền ra là việc đầu tiên cần làm.
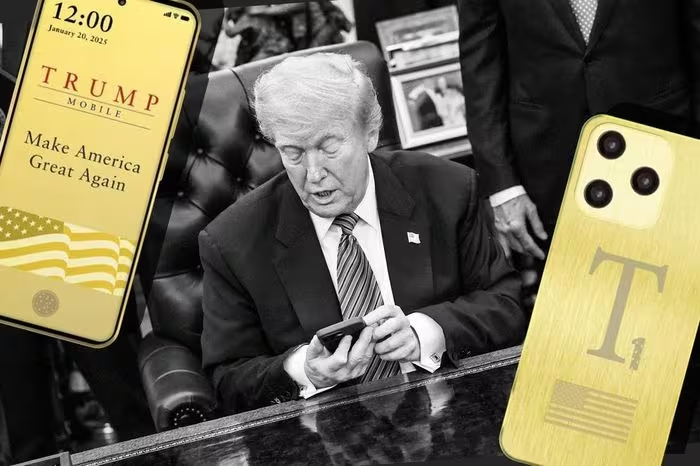
Trump Mobile và "cú lừa" T1: Bài học đắt giá về niềm tin công nghệ
Trump Mobile thu về 59 triệu USD tiền cọc cho smartphone T1 nhưng vẫn chưa giao hàng. Liệu đây là sự cố kỹ thuật hay một cú lừa tinh vi? Xem ngay phân tích chi tiết.