Quản lý dòng tiền hộ kinh doanh nhỏ: tách tiền nhà và tiền hàng ra sao cho khỏi lẫn?
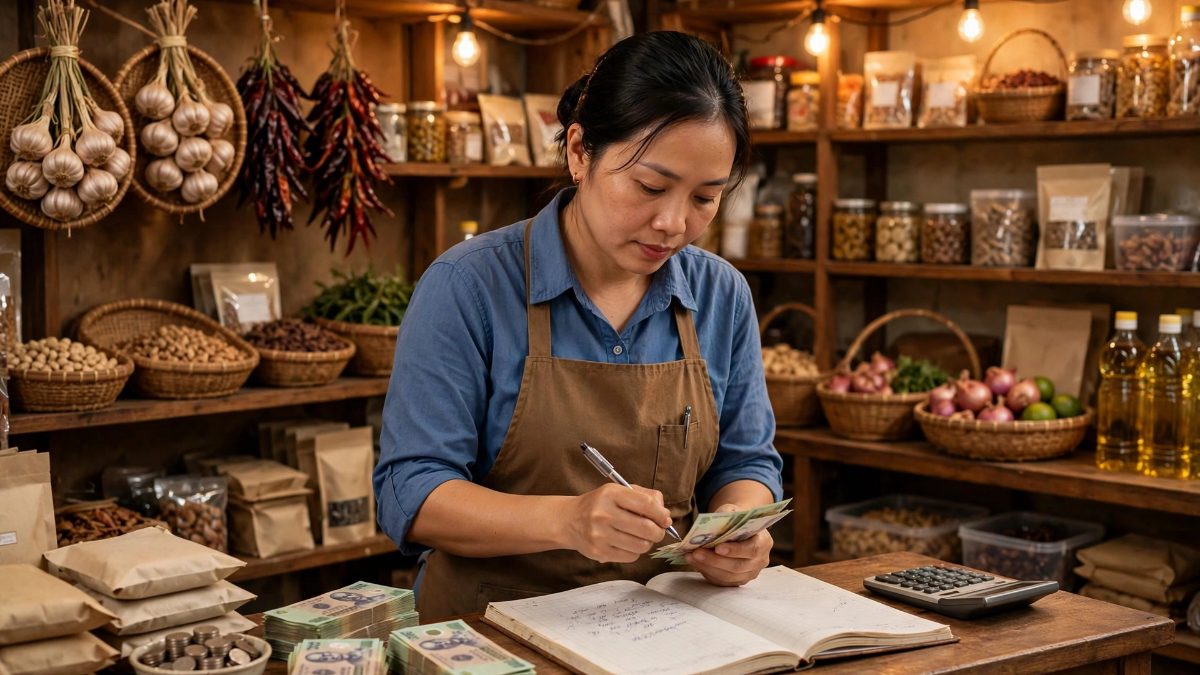
Nhiều hộ kinh doanh nhỏ phá sản không phải vì bán ế, mà vì tiền bán hàng và tiền nhà tiêu lẫn vào nhau đến mức không biết mình còn bao nhiêu vốn. Tách hai dòng tiền ra là việc đầu tiên cần làm.
Có một nguyên nhân phá sản rất phổ biến ở hộ kinh doanh nhỏ mà ít ai nói đến: không phải vì bán ế, mà vì tiền bán hàng và tiền nhà tiêu lẫn vào nhau. Sáng bán được một ít, chiều lấy tiền đó đi chợ. Cuối tháng cần nhập hàng mới thì không còn tiền, phải vay nóng để nhập hàng, rồi tiền bán hàng tiếp theo lại phải trả nợ. Vòng luẩn quẩn cứ thế tiếp diễn cho đến khi không còn vốn để nhập hàng nữa. Tách tiền nhà và tiền hàng ra là việc đầu tiên, đơn giản nhất, và quan trọng nhất để một hộ kinh doanh nhỏ sống được lâu dài.
Hai tài khoản, hai ví: bắt đầu từ việc tách vật lý
Bước đầu tiên là tách tiền một cách vật lý: một tài khoản hoặc một ví cho tiền kinh doanh, một tài khoản hoặc một ví cho tiền nhà. Tiền bán hàng thu về chỉ được vào ví kinh doanh, và chỉ được chi ra từ ví đó cho các khoản của việc kinh doanh: nhập hàng, thuê mặt bằng, điện nước của cửa hàng, lương nhân viên. Tiền nhà, từ ăn uống đến học phí của con, chỉ được chi từ ví tiền nhà. Nghe có vẻ đơn giản, nhưng với nhiều hộ kinh doanh, đây là thay đổi khó nhất, vì trước giờ mọi tiền đều nằm chung một chỗ. Một mẹo nhỏ là mở thêm một tài khoản ngân hàng riêng cho việc kinh doanh, và đặt quy tắc: không rút tiền từ tài khoản kinh doanh ra tiêu việc nhà, trừ một khoản duy nhất gọi là lương của chủ hộ, được rút vào một ngày cố định mỗi tháng.
Trả lương cho chính mình: khoản rút duy nhất mỗi tháng
Chủ hộ kinh doanh nhỏ thường không có lương, mà tiêu tiền theo nhu cầu phát sinh. Đây chính là lỗ hổng khiến hai dòng tiền lẫn lộn. Hãy tự trả lương cho mình một khoản cố định mỗi tháng, như thể bạn là nhân viên của chính cửa hàng mình. Khoản lương này nên dựa trên mức sống tối thiểu của gia đình, không nên quá cao cũng không nên quá thấp. Khi cửa hàng làm ăn tốt, bạn có thể tăng lương vào đầu quý sau. Khi cửa hàng làm ăn kém, bạn giảm lương xuống, nhưng vẫn giữ nguyên tắc chỉ rút một lần mỗi tháng. Việc trả lương cố định giúp bạn biết rõ cửa hàng đang nuôi được mình hay không, và quan trọng hơn, giúp bạn không rút tiền kinh doanh ra tiêu vặt mỗi ngày.
Ghi chép mỗi ngày: không cần phần mềm phức tạp
Nhiều chủ hộ ngại ghi chép vì nghĩ phải dùng phần mềm kế toán phức tạp. Thực tế, một cuốn sổ nhỏ hoặc một bảng tính đơn giản trên điện thoại là đủ. Mỗi ngày chỉ cần ghi ba dòng: hôm nay bán được bao nhiêu, chi bao nhiêu cho việc kinh doanh, và chi bao nhiêu cho việc nhà. Cuối tuần cộng lại một lần, cuối tháng tổng kết một lần. Sau một tháng ghi chép, bạn sẽ thấy rõ những điều mà trước đây chỉ cảm nhận mơ hồ: mặt hàng nào bán chạy nhất, chi phí nào đang ngốn nhiều tiền nhất, và ngày nào trong tuần bán được nhiều nhất. Những con số này là cơ sở để quyết định nhập hàng gì, nhập bao nhiêu, và có nên tăng giá hay không. Không có ghi chép, mọi quyết định đều dựa vào cảm tính.
Quỹ dự phòng kinh doanh: ít nhất một tháng chi phí
Một hộ kinh doanh nhỏ nên có quỹ dự phòng riêng cho việc kinh doanh, tối thiểu bằng một tháng chi phí vận hành: tiền thuê mặt bằng, tiền điện nước, tiền nhập hàng tối thiểu. Quỹ này chỉ được dùng khi có sự cố: hàng hóa bị hư hỏng, cửa hàng phải đóng cửa vài ngày vì lý do bất ngờ, hay một khoản chi lớn phát sinh đột xuất. Khi đã dùng quỹ dự phòng, việc đầu tiên sau đó là bù lại quỹ cho đủ mức, trước khi nghĩ đến việc mở rộng hay chi tiêu thêm. Nhiều hộ kinh doanh không có quỹ dự phòng nên khi gặp sự cố nhỏ đã phải vay nóng với lãi suất cao, và từ đó rơi vào vòng xoáy nợ nần. Quỹ dự phòng không phải là tiền thừa, mà là tấm đệm giúp cửa hàng sống sót qua những tháng khó khăn.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Trump Mobile và "cú lừa" T1: Bài học đắt giá về niềm tin công nghệ
Trump Mobile thu về 59 triệu USD tiền cọc cho smartphone T1 nhưng vẫn chưa giao hàng. Liệu đây là sự cố kỹ thuật hay một cú lừa tinh vi? Xem ngay phân tích chi tiết.
Tỷ giá trung tâm tăng nhẹ: USD thăng hoa trước áp lực địa chính trị
Tỷ giá trung tâm ngày 11/5 tăng 6 đồng khi USD thăng hoa nhờ dữ liệu việc làm Mỹ khả quan và căng thẳng địa chính trị Mỹ-Iran. Xem ngay phân tích chi tiết tại đây!
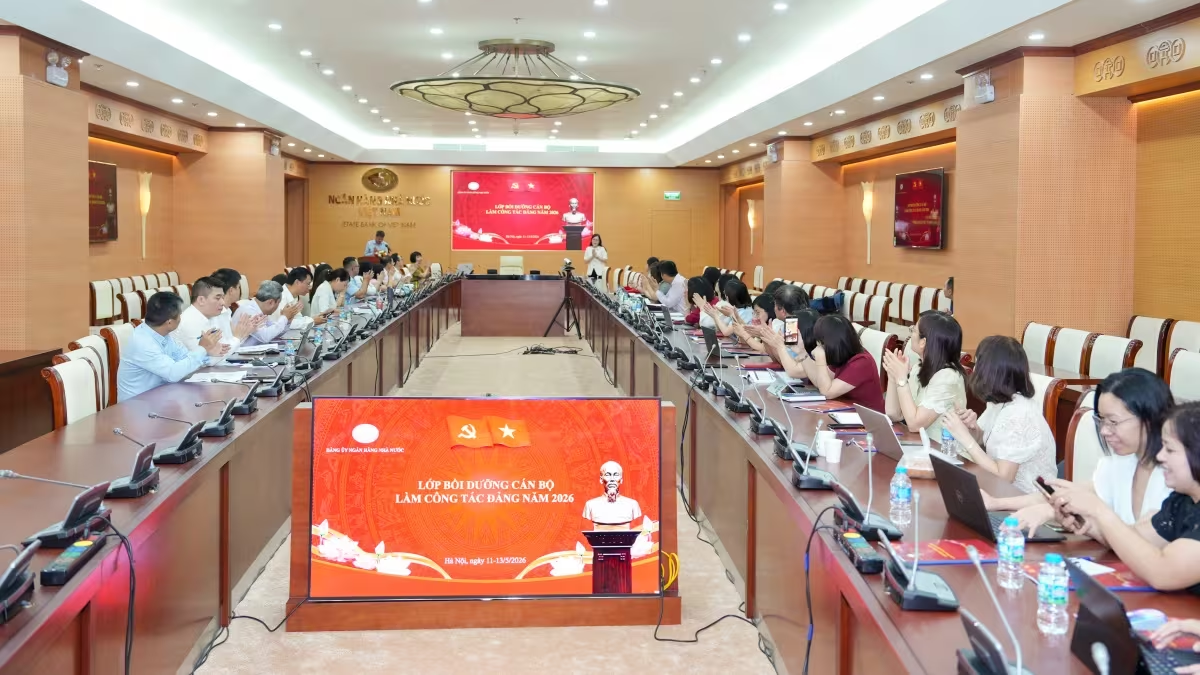
NHNN nâng tầm năng lực cán bộ cấp ủy: Hiện thực hóa Nghị quyết Đại hội XIV
Nâng cao nghiệp vụ công tác Đảng cho cán bộ cấp ủy NHNN nhằm hiện thực hóa Nghị quyết Đại hội XIV, đảm bảo an toàn hệ thống và phát triển bền vững. Xem ngay!
Cơn sốt AI: Bong bóng Dot-com 2.0 hay Cuộc cách mạng năng suất?
Michael Burry và Paul Tudor Jones cảnh báo về bong bóng AI trên thị trường chứng khoán. Liệu chúng ta đang ở cuối chu kỳ 1999-2000? Xem phân tích chi tiết tại đây.