VN-Index có thể chạm 1.920 điểm cuối năm: SSI gọi tên bốn động lực và dòng vốn ngoại 1,4 tỷ USD
Trong báo cáo chiến lược mới công bố, SSI Securities đặt kịch bản cơ sở cho VN-Index cuối năm 2026 ở mức 1.920 điểm, đồng thời kỳ vọng dòng vốn ngoại thụ động có thể đạt 1,4 tỷ USD nhờ nâng hạng thị trường.
SSI Securities vừa công bố báo cáo chiến lược với góc nhìn tích cực về thị trường chứng khoán. Kịch bản cơ sở đặt VN-Index cuối năm 2026 ở 1.920 điểm, kịch bản tích cực là 2.120 điểm. Dù thị trường vẫn đối mặt nhiều rủi ro ngắn hạn, SSI cho rằng nền tảng vĩ mô ổn định cùng triển vọng nâng hạng đang mở ra dư địa cho một chu kỳ tăng trưởng mới.
Động lực đầu tiên là chính sách tài khóa. Khi tiến độ giải ngân đầu tư công nửa đầu năm chưa đạt kỳ vọng, SSI dự báo đầu tư hạ tầng sẽ được đẩy mạnh trong những tháng cuối năm. Việc này vừa tạo thêm động lực cho tăng trưởng kinh tế, vừa cải thiện tâm lý nhà đầu tư, nhất là với nhóm cổ phiếu hưởng lợi từ các dự án hạ tầng.
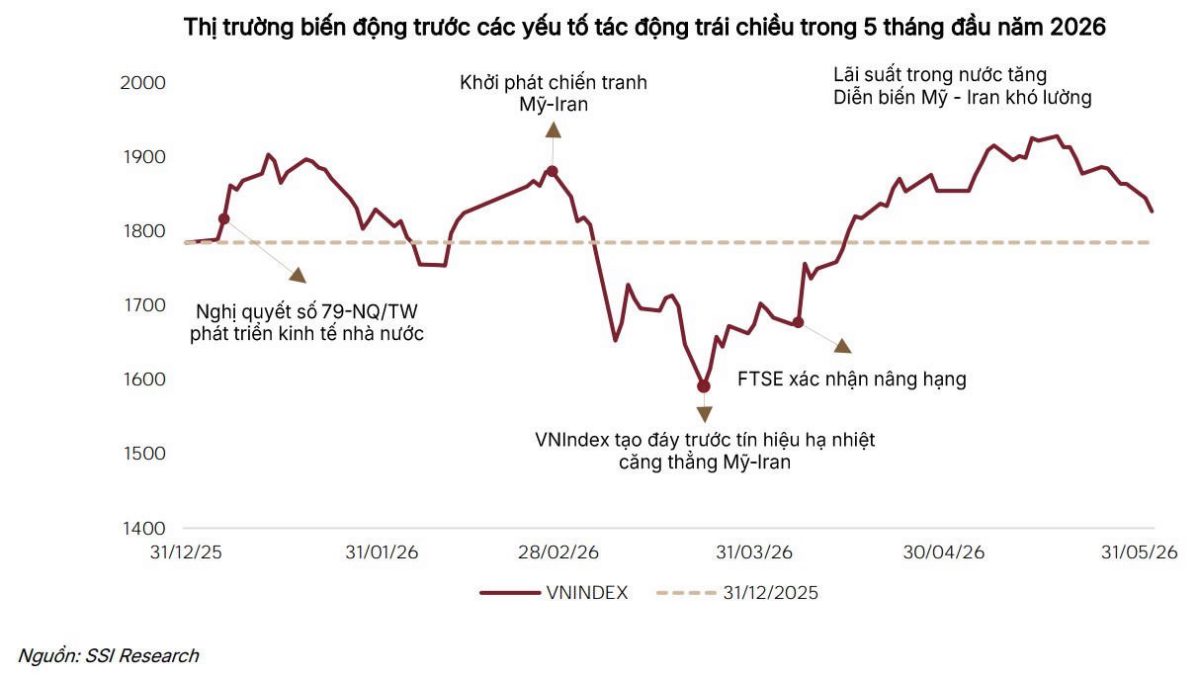
Yếu tố thứ hai là lạm phát. SSI kỳ vọng áp lực lạm phát sẽ giảm dần khi giá dầu thế giới hạ nhiệt, qua đó bớt nỗi lo về chi phí đầu vào của doanh nghiệp. Dù vẫn còn một số yếu tố rủi ro kéo dài, tác động từ biến động giá năng lượng đến tâm lý thị trường nhiều khả năng sẽ suy giảm trong thời gian tới.
Động lực thứ ba nằm ở sức hấp dẫn tương đối của cổ phiếu so với các kênh đầu tư khác. Trong khi lãi suất tiền gửi có thể tăng nhẹ, bất động sản, vàng hay tiền số đang có dấu hiệu chững lại. Sự chênh lệch này giúp dòng tiền tiếp tục ưu tiên thị trường chứng khoán thay vì rút ra tìm kênh khác.
Về định giá, SSI cho rằng mặt bằng hiện tại mở ra cơ hội chọn lọc cổ phiếu. VN-Index hiện giao dịch ở mức P/E dự phóng khoảng 13 lần, tương đối sát mức bình quân 5 năm. Đáng chú ý, nếu loại trừ nhóm cổ phiếu liên quan đến Vingroup, mặt bằng định giá chỉ còn khoảng 10,3 lần, thấp hơn đáng kể so với nhiều thị trường trong khu vực.
Theo SSI, biến động ngắn hạn đang che lấp những vùng định giá hấp dẫn của nhiều doanh nghiệp. Dòng tiền cũng có xu hướng luân chuyển giữa các nhóm cổ phiếu thay vì rút khỏi thị trường, cho thấy nhà đầu tư vẫn tìm cơ hội trong từng nhóm ngành cụ thể.
Động lực được chờ đợi nhất là khả năng Việt Nam được nâng hạng lên thị trường mới nổi thứ cấp của FTSE Russell. Nếu quá trình nâng hạng diễn ra đúng kỳ vọng và chính thức được đưa vào bộ chỉ số từ tháng 9⁄2026, thị trường có thể đón nhận lượng vốn ngoại đáng kể.
SSI ước tính dòng vốn thụ động từ các quỹ ETF có thể đạt khoảng 1,4 tỷ USD trong giai đoạn 2026-2027, phần lớn từ các quỹ liên quan đến Vanguard. Nguồn vốn này dự kiến giải ngân theo nhiều đợt, với quy mô tương đương khoảng một nửa giá trị bán ròng lũy kế của khối ngoại trong 5 tháng đầu năm 2026.
Dù vậy, SSI cũng chỉ ra những rủi ro vẫn hiện hữu trong ngắn hạn: lãi suất duy trì ở mức cao, chất lượng tài sản của hệ thống tài chính có dấu hiệu suy giảm, dư nợ cho vay ký quỹ tiếp tục tăng và diễn biến chỉ số phụ thuộc khá lớn vào một số cổ phiếu vốn hóa lớn. Tăng trưởng lợi nhuận doanh nghiệp cũng có thể chậm lại trong một đến hai quý tới khi chi phí vốn cao hơn và lạm phát ảnh hưởng đến biên lợi nhuận của nhiều ngành nghề.
Nhìn xa hơn, SSI cho rằng năm 2026 có thể là giai đoạn tích lũy quan trọng. Lịch sử cho thấy những giai đoạn chịu áp lực vĩ mô lớn thường là tiền đề cho các chu kỳ tăng trưởng mạnh: năm 2011 và 2022 từng chứng kiến lạm phát cao, chính sách tiền tệ thắt chặt, rủi ro địa chính trị và thanh khoản suy giảm, nhưng sau đó VN-Index đều phục hồi 60 đến 80%.
Điểm khác biệt lần này, theo SSI, là nền tảng kinh tế Việt Nam đã vững chắc hơn nhờ nợ công thấp hơn, cơ cấu kinh tế đa dạng hơn và tiến trình cải cách thị trường vốn đang được duy trì. Áp lực hiện nay vẫn trong tầm kiểm soát và ít mang tính hệ thống hơn các giai đoạn khủng hoảng trước. Với nhà đầu tư trung và dài hạn, biến động ngắn hạn có thể đang che lấp các cơ hội định giá hấp dẫn.
Nguồn tin: Doanh Nhân
Biên tập viên với nhiều năm rà soát bản thảo, chú trọng tính chính xác và mạch kể rõ ràng.
Bài liên quan
Hiểu đúng về đầu tư chứng khoán cho người mới: kiến thức trước, kỳ vọng sau
Với người mới, điều quan trọng nhất khi tìm hiểu chứng khoán không phải là tìm cách sinh lời nhanh, mà là hiểu rõ bản chất, rủi ro và kỷ luật đi kèm.
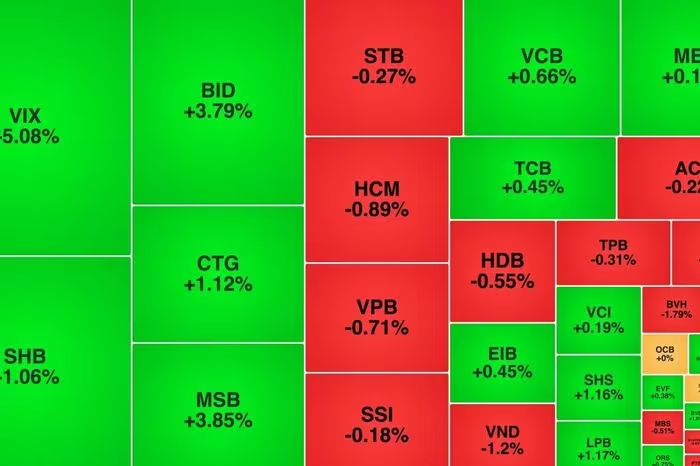
VN-Index Lập Đỉnh Lịch Sử: Cảnh Báo Hiện Tượng Xanh Vỏ Đỏ Lòng
VN-Index lập đỉnh 1.915,37 điểm nhưng thị trường phân hóa mạnh với hiện tượng 'xanh vỏ đỏ lòng'. Phân tích chi tiết dòng tiền tại GEX, NVL và áp lực bán ròng khối ngoại.
VUA: Chiến lược 'thay máu' vốn và tham vọng xóa lỗ của Stanley Brothers
Chứng khoán Stanley Brothers (VUA) đặt mục tiêu lãi ròng 70 tỷ đồng năm 2026 và xóa lỗ lũy kế vào 2027 sau đợt tăng vốn lên 2.000 tỷ. Xem chi tiết chiến lược tại đây!
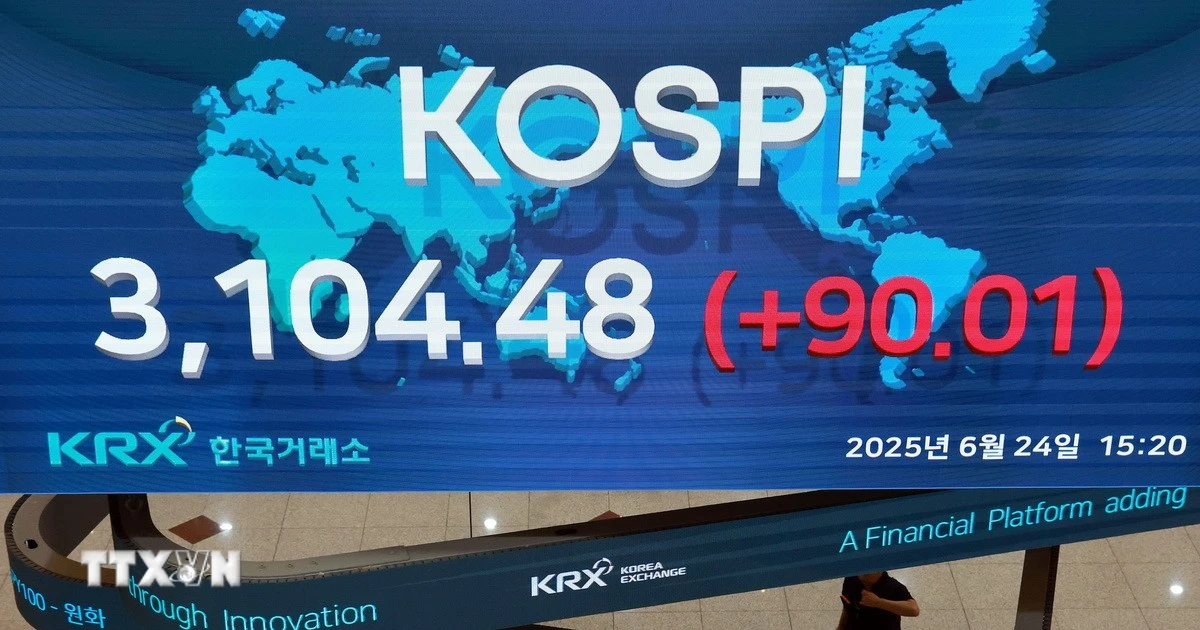
Chứng khoán châu Á phân cực trước áp lực địa chính trị Trung Đông
Căng thẳng tại eo biển Hormuz khiến chứng khoán châu Á biến động trái chiều. KOSPI lập đỉnh, Nikkei điều chỉnh. Xem ngay phân tích chi tiết và dự báo chuyên gia.