Đầu tư nhỏ mỗi tháng: cách xây thói quen tích lũy bền bỉ cho người mới
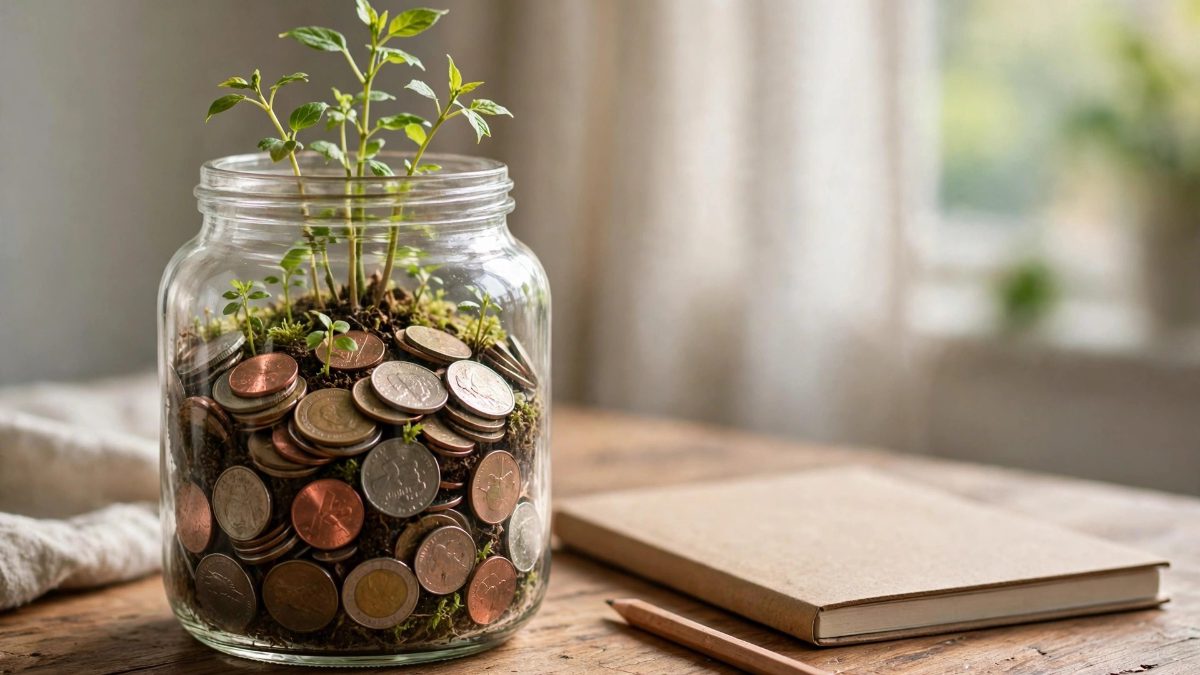
Không cần số tiền lớn mới bắt đầu đầu tư. Quan trọng là đều đặn, đúng mục tiêu và đủ kỷ luật để thói quen nhỏ mỗi tháng tích lũy thành kết quả lớn theo thời gian.
Không cần số tiền lớn mới bắt đầu đầu tư. Nhiều người nghĩ phải có vài trăm triệu mới nghĩ đến chuyện đầu tư, nhưng thực tế thói quen bỏ ra một khoản nhỏ đều đặn mỗi tháng mới là điều quan trọng nhất. Một khoản tiền nhỏ duy trì trong nhiều năm có thể tích lũy thành kết quả đáng kể nhờ sức mạnh của thời gian và sự đều đặn.
Bước đầu tiên không phải là chọn kênh đầu tư, mà là xây quỹ dự phòng. Trước khi nghĩ đến sinh lời, bạn nên có khoản tiền đủ chi tiêu từ ba đến sáu tháng để phòng mất việc, ốm đau hay chi phí bất ngờ. Quỹ này nên để ở nơi an toàn và rút được nhanh, chẳng hạn tài khoản tiết kiệm. Khi đã có tấm đệm an toàn, bạn mới đầu tư thoải mái, không bị buộc bán tháo khi thị trường biến động.
Sau khi có quỹ dự phòng, hãy xác định mục tiêu rõ ràng cho số tiền đầu tư mỗi tháng: mua nhà, cho con đi học, hay nghỉ hưu sau hai mươi năm? Mỗi mục tiêu có thời gian và mức độ chấp nhận rủi ro khác nhau. Mục tiêu càng rõ ràng, bạn càng dễ chọn kênh phù hợp và càng ít lung lay khi nghe tin đồn hay thấy người khác khoe lợi nhuận.
Với người mới, những kênh đơn giản và dễ hiểu nên được ưu tiên: tiết kiệm có kỳ hạn, chứng chỉ quỹ mở hay trái phiếu là những lựa chọn quen thuộc, có thể tìm hiểu trong thời gian ngắn. Điểm chung là bạn không cần theo dõi thị trường hằng ngày hay kiến thức chuyên sâu vẫn có thể bắt đầu. Khi đã quen bỏ tiền đều đặn mỗi tháng, bạn có thể tìm hiểu thêm về cổ phiếu hay các kênh khác.
Nguyên tắc quan trọng nhất là đều đặn. Hãy chọn một ngày cố định trong tháng, ví dụ ngày nhận lương, và trích ngay một khoản nhất định trước khi chi tiêu. Cách làm này giúp bạn không phải đắn đo mỗi tháng nên bỏ bao nhiêu, và tránh tình trạng tiêu hết rồi mới nhớ đến chuyện đầu tư. Số tiền có thể bắt đầu từ vài trăm nghìn đồng, quan trọng là duy trì lâu dài.
Một sai lầm phổ biến của người mới là muốn giàu nhanh. Nghe ai đó khoe lãi gấp đôi trong vài tuần, nhiều người vội vay tiền để đầu tư, dùng đòn bẩy hay lướt sóng theo tin đồn. Đây là con đường rủi ro nhất: chỉ một biến động ngược chiều, bạn có thể mất cả vốn lẫn tiền vay. Đầu tư nhỏ mỗi tháng đi theo hướng ngược lại: chậm, chắc, không dùng tiền vay. Lợi nhuận vài tháng đầu có thể không ấn tượng, nhưng rủi ro cũng thấp hơn nhiều.
Ghi chép là thói quen giúp bạn đi đường dài. Một bảng tính đơn giản ghi lại mỗi tháng bạn bỏ bao nhiêu, vào kênh nào, giá trị hiện tại ra sao, sẽ cho bạn bức tranh rõ ràng về tiến độ. Khi thấy con số tích lũy tăng dần qua từng tháng, bạn sẽ có động lực duy trì thói quen. Ngược lại, nếu không ghi chép, bạn rất dễ quên mình đã bỏ ra bao nhiêu.
Hãy học kiến thức cơ bản trước khi mở rộng danh mục. Bạn chỉ cần hiểu những khái niệm nền tảng như lãi kép, lạm phát, rủi ro và đa dạng hóa. Đọc sách, theo dõi nguồn thông tin uy tín và tránh xa những lời hứa lợi nhuận cao bất thường. Kiến thức càng vững, bạn càng ít bị cuốn theo đám đông.
Hãy xem lại kế hoạch mỗi sáu tháng một lần. Thu nhập tăng thì tăng khoản đầu tư tháng, mục tiêu thay đổi thì điều chỉnh kênh đầu tư cho phù hợp. Việc xem lại định kỳ giúp bạn cân bằng lại danh mục, tránh để một kênh chiếm tỷ trọng quá lớn sau thời gian dài. Nhưng đừng xem lại quá thường xuyên, vì theo dõi hằng ngày chỉ khiến bạn lo lắng trước những biến động ngắn hạn.
Cuối cùng, đầu tư là một hành trình dài, không phải cuộc đua ngắn. Người thắng không phải người bắt đầu với số tiền lớn nhất, mà là người duy trì thói quen lâu nhất. Bắt đầu từ tháng này, với số tiền bạn có thể bỏ ra mà không ảnh hưởng đến cuộc sống, và để thời gian làm phần việc còn lại. Vài năm nữa nhìn lại, bạn sẽ thấy khoản tích lũy nhỏ mỗi tháng đã thành một thành quả đáng tự hào.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Đầu tư vào thương hiệu: vì sao người tiêu dùng sẵn sàng trả nhiều hơn cho cái tên quen?
Vì sao khách hàng sẵn sàng trả nhiều hơn cho một cái tên quen thuộc? Vì thương hiệu là lời hứa về chất lượng, và niềm tin đó có giá trị kinh tế rất cụ thể.
Cơn sốt AI: Bong bóng Dot-com 2.0 hay Cuộc cách mạng năng suất?
Michael Burry và Paul Tudor Jones cảnh báo về bong bóng AI trên thị trường chứng khoán. Liệu chúng ta đang ở cuối chu kỳ 1999-2000? Xem phân tích chi tiết tại đây.
Gỡ "nút thắt" khoáng sản: Đảm bảo nguồn cung vật liệu xây dựng bền vững
Vật liệu xây dựng chiếm tới 65% giá trị công trình. Tìm hiểu giải pháp gỡ vướng nguồn cung khoáng sản để đảm bảo tiến độ dự án trọng điểm quốc gia tại đây.
Hưng Yên chi 5.000 tỷ đồng phát triển 2 dự án nhà ở xã hội lớn
Hưng Yên phê duyệt 2 dự án nhà ở xã hội tại Lạc Đạo và Phụng Công với tổng vốn đầu tư hơn 5.000 tỷ đồng. Xem chi tiết quy mô và chủ đầu tư tại đây!